中國棉花供需基本平衡 現(xiàn)狀、挑戰(zhàn)與未來展望
中國是全球最大的棉花生產(chǎn)國和消費國之一,棉花產(chǎn)業(yè)的穩(wěn)定發(fā)展對國民經(jīng)濟、紡織品出口以及農(nóng)民收入具有重要意義。隨著國內(nèi)外市場環(huán)境的變化,中國棉花供需格局呈現(xiàn)出總體基本平衡的態(tài)勢,但結(jié)構(gòu)性矛盾和外部不確定性依然存在。
一、供給端:產(chǎn)量穩(wěn)中略降,進口調(diào)節(jié)余缺
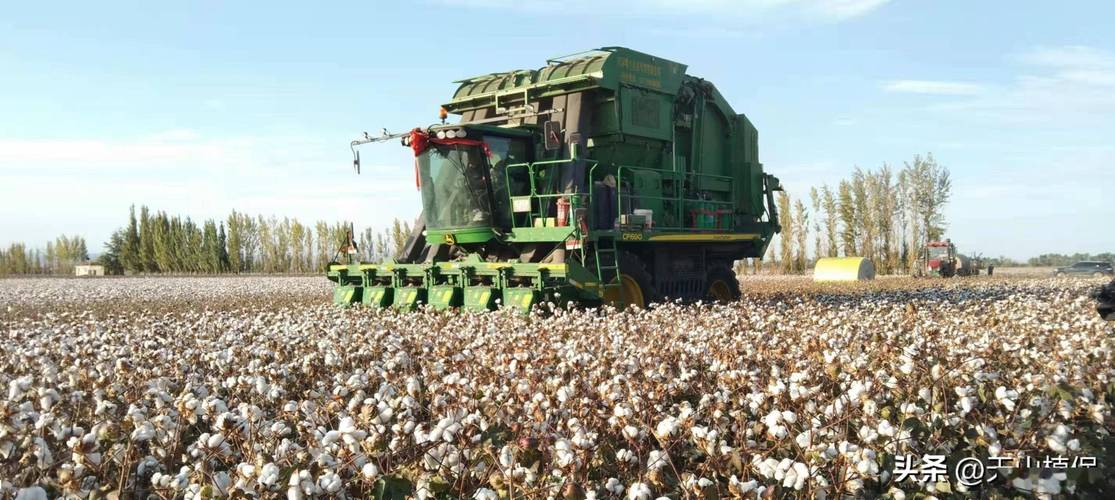
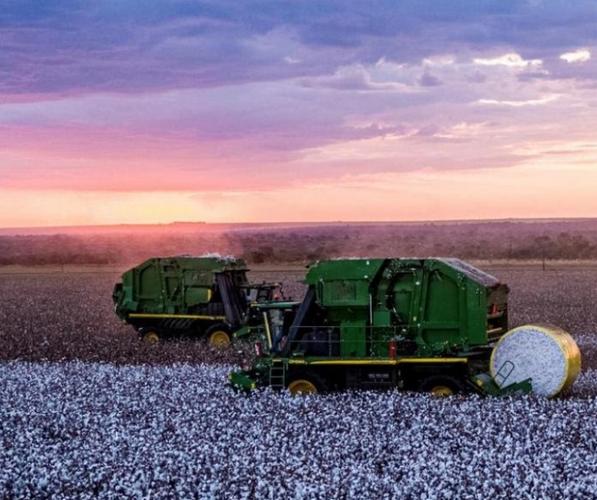
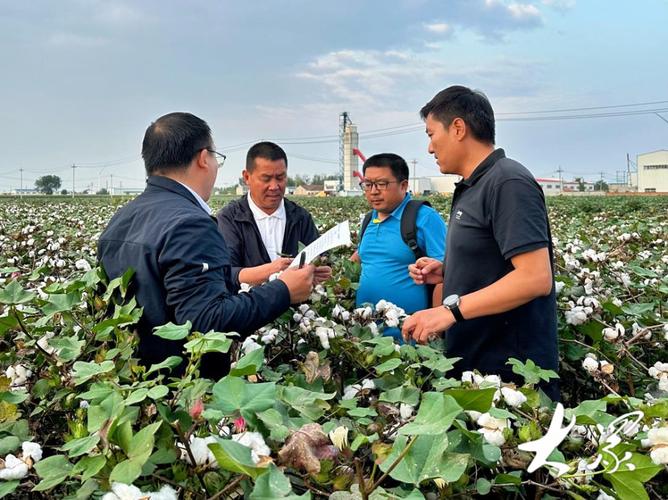
從生產(chǎn)看,中國棉花種植面積和產(chǎn)量在過去幾年保持相對穩(wěn)定。新疆作為主產(chǎn)區(qū),貢獻了全國約90%的產(chǎn)量,其規(guī)模化、機械化種植模式支撐了國內(nèi)供給的基本盤。受水資源約束、勞動力成本上升以及比較效益下降等因素影響,內(nèi)地棉區(qū)面積持續(xù)萎縮,全國總產(chǎn)量增長空間有限。
為彌補國內(nèi)產(chǎn)需缺口,中國通過關(guān)稅配額和滑準稅等方式適量進口棉花。進口來源以巴西、美國、澳大利亞等為主,進口量根據(jù)國內(nèi)供需缺口和儲備棉吞吐靈活調(diào)整。儲備棉輪換機制日趨成熟,成為調(diào)節(jié)市場余缺、穩(wěn)定價格的重要手段。
二、需求端:消費韌性較強,結(jié)構(gòu)升級明顯
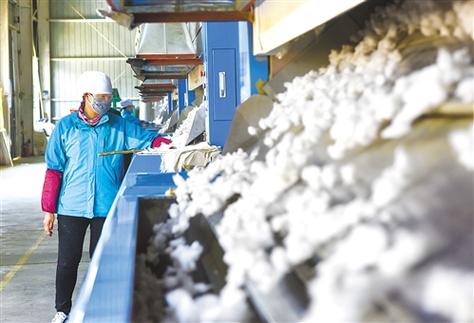
中國棉花消費以紡織用棉為主,約占總需求的90%以上。盡管面臨國際貿(mào)易摩擦、產(chǎn)業(yè)外遷和化纖替代等壓力,國內(nèi)紡織行業(yè)仍展現(xiàn)出較強韌性。一方面,內(nèi)需市場持續(xù)恢復(fù),家紡、服裝消費升級帶動高支紗、高品質(zhì)棉花需求;另一方面,出口市場雖然受到部分東南亞國家的競爭,但中國在產(chǎn)業(yè)鏈完整性和產(chǎn)品開發(fā)能力上仍有優(yōu)勢。
值得注意的是,化纖對棉花的替代效應(yīng)在常規(guī)紡織品領(lǐng)域持續(xù)存在,但在高端、功能性、綠色環(huán)保紡織品中,棉花仍具有不可替代的天然優(yōu)勢。因此,棉花需求總量趨于穩(wěn)定,但對品質(zhì)的要求不斷提高。
三、供需平衡:總量基本匹配,結(jié)構(gòu)性問題突出
中國棉花年度產(chǎn)需缺口約在200萬至300萬噸之間,通過進口和儲備調(diào)節(jié)可以實現(xiàn)總量平衡。結(jié)構(gòu)性矛盾表現(xiàn)在:國內(nèi)高等級棉花供給不足,低等級棉花相對過剩;新疆棉與內(nèi)地棉品質(zhì)差異明顯;進口棉在價格和附加值上對國內(nèi)市場形成一定沖擊。地緣政治因素導(dǎo)致新疆棉出口受限,進一步加劇了國內(nèi)市場的消化壓力。
四、政策與市場協(xié)同,保障產(chǎn)業(yè)安全
為保障棉花產(chǎn)業(yè)安全,國家通過目標價格補貼、儲備棉輪換、良種推廣和高質(zhì)量基地建設(shè)等政策組合,穩(wěn)定棉農(nóng)收益和有效供給。推動棉花全程機械化和智慧農(nóng)業(yè)發(fā)展,降低生產(chǎn)成本,提升國際競爭力。在市場需求端,鼓勵紡織企業(yè)技術(shù)創(chuàng)新和品牌建設(shè),拓展內(nèi)需市場,減少對單一出口市場的依賴。
五、未來展望:在動態(tài)平衡中追求高質(zhì)量發(fā)展
中國棉花供需將在較長時期內(nèi)保持“緊平衡”狀態(tài)。隨著國內(nèi)消費升級和紡織產(chǎn)業(yè)向價值鏈中高端邁進,對高品質(zhì)棉花的需求將持續(xù)增長。供給端需要進一步優(yōu)化區(qū)域布局,提升新疆棉品質(zhì)的一致性,適度恢復(fù)內(nèi)地高效棉區(qū),并利用國際市場進行品種調(diào)劑。完善棉花市場預(yù)警機制和儲備調(diào)控體系,防范外部沖擊,確保供需在更高水平上實現(xiàn)動態(tài)平衡。
中國棉花供需基本平衡的格局來之不易,需要政策、科技、市場多方協(xié)同。只有堅持高質(zhì)量發(fā)展,才能在全球棉花貿(mào)易格局變化中立于不敗之地,保障國家紡織產(chǎn)業(yè)安全和棉農(nóng)利益。
如若轉(zhuǎn)載,請注明出處:http://www.tmhbkt.com.cn/product/51.html
更新時間:2026-10-01 19:48:43